Braucht eine Wohnungskatze eine Krankenversicherung?
 Ediz Catmaz·Stand 17.09.2026·9 Min. Lesezeit·Sinnhaftigkeit
- Die vier teuersten Katzendiagnosen entstehen in der Wohnung
- Die Gefahrenliste der Wohnung
- Woran Du merkst, dass etwas nicht stimmt
- Was das kostet
- Lohnt sich eine Katzenkrankenversicherung? Die ehrliche Rechnung
- Wann ich abrate
- Mehrere Katzen
- Der beste Zeitpunkt ist das Kitten
- Warum ich dieses Thema ernst nehme
- Was Halter dazu wissen wollen
- Worauf es am Ende ankommt
- Weiterlesen
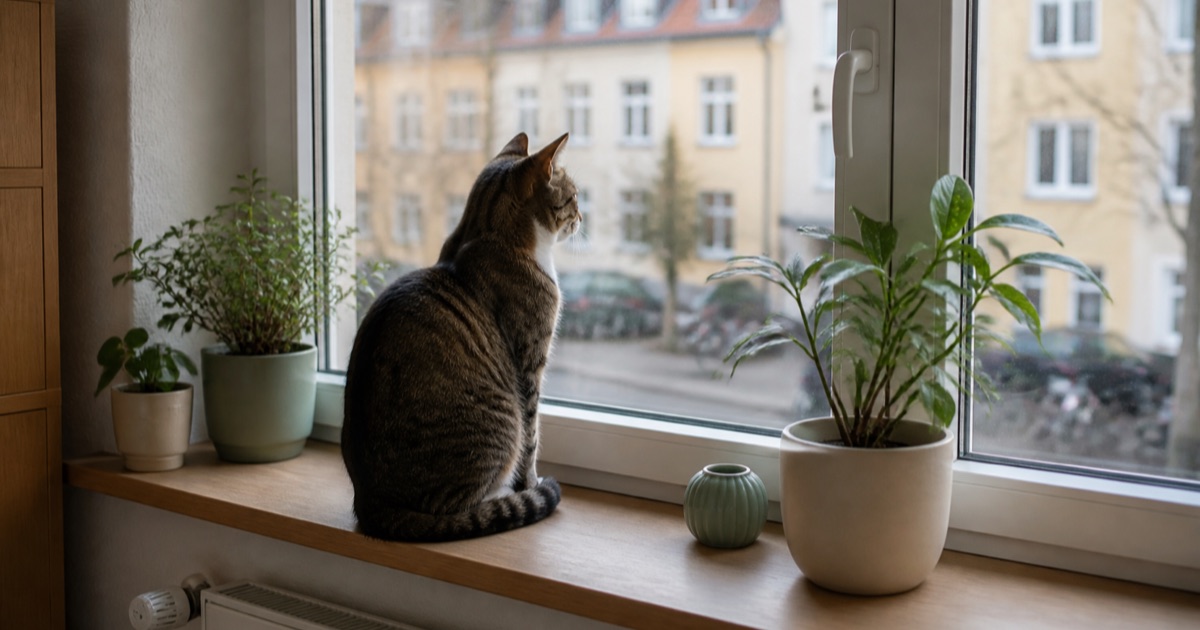
„Meine Katze geht doch gar nicht raus.“
Das ist der Satz, den ich am häufigsten höre, und er ist völlig nachvollziehbar. Kein Autoverkehr, keine Revierkämpfe, keine Zecken, keine Krankheiten von fremden Katzen. Das Risiko wirkt klein, und beim Unfallrisiko stimmt das sogar.
Nur ist das nicht die Rechnung, die am Ende auf dem Tisch liegt.
Die vier teuersten Katzendiagnosen entstehen in der Wohnung
Wenn man sich ansieht, was Katzen tatsächlich in die Klinik bringt und was dort wirklich teuer wird, taucht der Straßenverkehr weit unten auf. Ganz oben stehen Erkrankungen, die mit Freigang nichts zu tun haben.
Chronische Niereninsuffizienz. Die häufigste Alterserkrankung der Katze überhaupt. Sie kommt schleichend, wird oft spät bemerkt und ist dann eine Dauerbaustelle: regelmäßige Blutbilder, Ultraschall, Spezialdiät, Infusionen, Medikamente. Über Jahre. Freigang spielt dabei keine Rolle.
FORL und Zahnerkrankungen. Zahnsubstanz, die von innen abgebaut wird: sehr häufig, sehr schmerzhaft, und nur durch Extraktion behandelbar. Jede Behandlung braucht Narkose, oft Dentalröntgen, häufig mehrere Sitzungen über die Jahre. Wohnungskatzen sind hier statistisch sogar stärker betroffen als Freigänger; die naheliegende Erklärung ist die Ernährung – Trockenfutter und fehlendes Kauen an Beute.
Harnwegserkrankungen und der Harnröhrenverschluss. Bei Katern ein echter Notfall, der innerhalb von Stunden lebensbedrohlich wird. Katheter, stationäre Aufnahme, im Wiederholungsfall eine Operation. Übergewicht und Bewegungsmangel gehören zu den Risikofaktoren – beides Wohnungsthemen, keine Straßenthemen.
Verschluckte Fremdkörper. Fäden, Haargummis, Lametta, Nadeln, Stücke von Spielzeug. Ein Faden ist bei der Katze besonders gefährlich, weil er sich im Darm aufziehen kann. Das endet in der Bauchhöhle, unter Vollnarkose. Und diese Dinge liegen ausschließlich in der Wohnung herum.
Kurz: Der Freigänger hat die spektakuläreren Unfälle. Die Wohnungskatze hat die teureren Rechnungen.
Die Gefahrenliste der Wohnung
Wer glaubt, drinnen sei sicher, hat die Wohnung noch nicht aus Katzenperspektive angesehen. Diese Liste stammt aus dem, was Tierkliniken tatsächlich behandeln:
Das gekippte Fenster. Der Klassiker und einer der häufigsten schweren Unfälle bei Wohnungskatzen überhaupt. Die Katze will hindurch, rutscht ab und bleibt mit dem Hinterleib im sich verjüngenden Spalt hängen. Je mehr sie sich wehrt, desto tiefer rutscht sie. Die Folge sind Quetschungen von Wirbelsäule, Bauchorganen und Blutgefäßen – häufig mit Operation, häufig lebensbedrohlich. Kippfensterschutz aus dem Fachhandel kostet wenige Euro.
Fäden, Schnüre, Lametta, Haargummis. Für die Katze das perfekte Spielzeug. Wegen der nach hinten gerichteten Zungenpapillen kann sie einen Faden, den sie einmal im Maul hat, kaum wieder loswerden. Sie muss ihn schlucken. Im Darm zieht sich der Faden auf und schneidet ein. Das ist eine Bauchoperation, und es ist einer der Fälle, bei denen jede Stunde zählt.
Zimmerpflanzen. Lilien sind für Katzen hochgradig nierentoxisch – schon Pollen oder Blattwasser reichen. Weitere problematische Gattungen sind Dieffenbachie, Efeutute, Alpenveilchen, Weihnachtsstern und Drachenbaum. Ein Blumenstrauß mit Lilien in einer Katzenwohnung ist ein echtes Risiko, kein theoretisches.
Der Sturz vom Balkon. Auch aus geringer Höhe. Katzen landen nicht immer auf den Pfoten, und das typische Verletzungsmuster reicht von Kieferbrüchen über Gaumenspalten bis zu Lungenverletzungen.
Waschmaschine und Trockner. Warm, dunkel, gemütlich. Vor jedem Programmstart hineinsehen.
Medikamente. Paracetamol ist für Katzen bereits in kleinsten Mengen tödlich, ebenso viele andere Humanarzneimittel. Nie eigenmächtig etwas geben, was für Menschen gedacht ist.
Übergewicht. Kein Unfall, aber der stärkste Kostentreiber überhaupt. Es begünstigt Diabetes, Harnwegserkrankungen, Gelenkprobleme und Lebererkrankungen. Bei einer reinen Wohnungskatze mit freiem Trockenfutterzugang ist es eher Regel als Ausnahme.
Woran Du merkst, dass etwas nicht stimmt
Katzen verbergen Krankheit – evolutionär sinnvoll, für den Halter ein Problem. Diese Veränderungen sind die frühen Signale, und keines davon wirkt dramatisch:
- Trinkverhalten. Mehr trinken als sonst ist eines der wichtigsten Frühzeichen für Nierenerkrankung, Diabetes und Schilddrüsenüberfunktion.
- Gewicht. Langsame Abnahme über Monate bei gleichem Appetit ist immer verdächtig.
- Katzenklo. Häufigere Besuche, kleine Mengen, Blut, oder plötzliches Vorbeimachen, bei Katern immer sofort abklären lassen, Harnröhrenverschluss ist ein Notfall.
- Putzverhalten. Struppiges, ungepflegtes Fell heißt oft: Putzen tut weh oder ist zu anstrengend.
- Rückzug. Eine Katze, die sich zurückzieht, ist selten „einfach nur ruhiger geworden“.
- Fressen. Umkreisen des Napfes, Anfassen und Fallenlassen: meistens Zähne.
Die Faustregel, die sich in der Praxis bewährt hat: Bei einer Katze über sieben Jahren gehört einmal jährlich ein Blutbild dazu, auch wenn sie fit wirkt. Nierenerkrankung wird im Blut sichtbar, lange bevor man sie der Katze ansieht, und je früher sie erkannt wird, desto länger und billiger lässt sie sich begleiten.
Hier verändert eine Versicherung mehr als nur die Rechnung: Ein jährliches Blutbild kostet einen mittleren zweistelligen bis niedrigen dreistelligen Betrag. Im Premium plus trägt das Vorsorgebudget von 100 Euro im Jahr einen guten Teil davon, ohne Selbstbeteiligung, und sobald die Katze mehr trinkt oder abnimmt, ist die Abklärung als Diagnostik versichert. So gehst Du hin, statt es auf „nächstes Jahr“ zu schieben.
Was das kostet
| ab | ||
|---|---|---|
| Katzenkrankenversicherung Premium plus | 20,55 € | im Monat |
| Katzen-OP-Versicherung Premium plus | 6,34 € | im Monat |
Alle Beträge gelten für eine Europäisch Kurzhaar als Wohnungskatze im ersten Lebensjahr bei 500 Euro Selbstbeteiligung und monatlicher Zahlweise. Dein Beitrag hängt von Rasse, Alter, Haltung, Selbstbeteiligung und Zahlweise ab.
Die Krankenversicherung im Premium plus liegt damit bei rund 250 Euro im Jahr. Eine einzige Zahnsanierung mit Extraktionen liegt darüber. Extraktionen sind über den Zahnbaustein versichert, den Du zum Premium plus dazunimmst. Ein Harnröhrenverschluss am Wochenende liegt deutlich darüber.
Was der Premium plus in diesen Fällen trägt. Die Jahresleistung ist unbegrenzt, erstattet wird bis zum 4-fachen GOT-Satz, Notdienstgebühren eingeschlossen. Der Harnröhrenverschluss mit Katheter und stationärer Aufnahme ist damit ebenso versichert wie die Begleitung einer Nierenerkrankung über Jahre, mit Blutbildern, Ultraschall, Infusionen und Medikamenten. Ein verschluckter Faden gilt als Unfall, dafür gibt es keine Wartezeit; die allgemeine Wartezeit beträgt einen Monat.
Der Beitrag wird nach dem 3., 5., 7. und 9. Geburtstag an das Alter Deiner Katze angepasst. Die künftigen Beiträge stehen schon beim Abschluss im Versicherungsschein, Du weißt also von Anfang an, womit Du rechnest.
Lohnt sich eine Katzenkrankenversicherung? Die ehrliche Rechnung
Ob sich eine Katzenkrankenversicherung lohnt, hängt an einer Rechnung, die ich bei jeder Beratung aufmache.
Als Sparmodell ist sie nicht gedacht. Bleibt Deine Katze ihr Leben lang gesund, zahlst Du mehr ein, als Du zurückbekommst.
Der Wert liegt woanders. Er liegt in dem Fall, den Du nicht aus der Rücklage bezahlen kannst, und bei Katzen ist das meistens nicht der eine große Knall, sondern die chronische Sache, die jedes Jahr wiederkommt. Eine Katze mit Nierenerkrankung kostet über die verbleibenden Jahre gut und gerne vierstellig, verteilt auf viele mittelgroße Rechnungen.
Und es gibt einen Effekt, der auf keiner Vergleichsseite steht. Wer versichert ist, geht nach meiner Erfahrung früher zum Tierarzt. Bei der Katze ist das wichtiger als bei jedem anderen Haustier, weil Katzen Krankheit über Monate verstecken. Wenn eine Katze auffällig wird, ist sie oft schon länger krank. Die Frage „lohnen sich jetzt 140 Euro für ein Blutbild, sie wirkt ja noch fit?“ ist bei einer beginnenden Niereninsuffizienz genau die falsche Frage, und sie stellt sich kaum noch, wenn das Vorsorgebudget mitzahlt und jede Abklärung bei ersten Anzeichen versichert ist.
Wann ich abrate
Damit das hier keine Werbebroschüre wird. Es gibt Fälle, in denen ich nicht zum Vollschutz rate:
Wenn die Katze die Altersgrenze schon überschritten hat. Neu aufgenommen werden Katzen bis zu einem Alter von acht Jahren bei Versicherungsbeginn, ohne Selbstbeteiligung bis fünf Jahre. Danach ist eine Rücklage der richtige Weg.
Wenn eine chronische Diagnose bereits gestellt ist. Aufgenommen werden nur gesunde Tiere, bei einer bekannten Erkrankung ist ein Vertrag deshalb nicht möglich.
Wenn das Budget knapp ist. Dann ist die OP-Versicherung die bessere Wahl, im Premium plus ab 6,34 Euro. Ein Schutz, den Du dauerhaft behältst, schlägt jeden, den Du wieder aufgibst.
Mehrere Katzen
„Katzenkrankenversicherung für 2 Katzen“ wird häufig gesucht, und die Antwort ist einfach: Jedes Tier bekommt seinen eigenen Vertrag. Es gibt keine Familienpolice, in der alle Katzen mitversichert sind.
Was sich bei mehreren Tieren aber ändert, ist die Rechnung dahinter. Bei drei Katzen ist die Wahrscheinlichkeit, dass irgendeine von ihnen im Laufe des Jahres etwas Ernstes hat, deutlich höher als bei einer. Das Risiko streut sich nicht, es addiert sich. Wer drei Katzen hat und sich einen Vollschutz für alle drei nicht leisten kann, fährt mit drei OP-Versicherungen meist besser als mit einem Vollschutz für die Lieblingskatze.
Der beste Zeitpunkt ist das Kitten
Nicht wegen des Beitrags, obwohl der bei jungen Tieren niedriger ist. Sondern weil ein Kitten gesund ist und noch nichts in der Akte steht, was einer Aufnahme im Weg stehen könnte. Dazu kommt der Zahnbaustein: Er lässt sich bis zu einem Alter von fünf Jahren zum Premium plus dazunehmen, also lange bevor FORL typischerweise auftritt. Und das Vorsorgebudget im Premium plus zahlt jedes Jahr bis zu 100 Euro für Impfungen der Katze, Zahnreinigung oder ein geriatrisches Screening, ohne Selbstbeteiligung. Ab dem 4. Versicherungsjahr gilt der Schutz lebenslang, mit Umstellungsangebot.
Und weil bei Katzen das Zeitfenster in der Praxis kürzer ist, als das Höchsteintrittsalter von acht Jahren vermuten lässt: FORL und die beginnende Niereninsuffizienz treten häufig im mittleren Alter auf und werden spät bemerkt. Sobald sie festgestellt sind, ist eine Aufnahme nicht mehr möglich, denn versichert werden nur gesunde Tiere. Solange die Katze gesund ist und nichts in der Akte steht, ist sie versicherbar, und dieses Fenster nutzt Du am besten früh.
Warum ich dieses Thema ernst nehme
Bei mir leben zwei Europäisch Kurzhaar Katzen. Ich kenne den Moment, in dem eine von ihnen zwei Tage lang „irgendwie anders“ ist und man abwägt, ob man deswegen zum Tierarzt fährt.
Was mich in diese Sparte gebracht hat, ist die Beobachtung, dass diese Abwägung immer häufiger eine Geldfrage ist. Tierarztkosten sind seit der neuen Gebührenordnung so gestiegen, dass sie mitentscheiden, ob behandelt wird. Eine Versicherung nimmt das Geld aus dieser Abwägung heraus.
Was Halter dazu wissen wollen
Katzenversicherung ja oder nein – wie entscheide ich?
Stell Dir eine Frage: Könntest Du morgen eine Rechnung über 1.500 Euro bezahlen, ohne dass es weh tut? Wenn ja, reicht oft der OP-Schutz. Wenn nein, ist der Vollschutz die ruhigere Entscheidung. Die Antwort auf „Katzenversicherung ja oder nein“ hängt an Deinem Konto, nicht an der Katze.
Was kostet eine Katzenkrankenversicherung pro Monat?
Die Katzenkrankenversicherung der HanseMerkur liegt bei den Kosten pro Monat im Premium plus ab 20,55 €, für die Beispielkatze der Produktseite. Den reinen OP-Schutz gibt es im Premium plus ab 6,34 €. Dein Beitrag hängt von Rasse, Alter, Haltung und Selbstbeteiligung ab.
Ist eine Versicherung für eine reine Wohnungskatze sinnvoll?
Ja. Nieren, Zähne, Harnwege und verschluckte Fremdkörper sind die teuren Fälle, und alle vier entstehen drinnen. Verschluckte Fremdkörper gelten bei der HanseMerkur sogar als Unfall und sind ohne Wartezeit versichert, Zahnbehandlungen wie Extraktionen über den Zahnbaustein zum Premium plus.
Brauche ich für zwei Katzen zwei Verträge?
Ja. Jedes Tier wird einzeln versichert, eine gemeinsame Police gibt es nicht.
Worauf es am Ende ankommt
- Die teuersten Katzendiagnosen sind keine Unfälle, sondern Nieren, Zähne, Harnwege und Fremdkörper: alles Wohnungsthemen.
- Den Zahnbaustein gibt es zum Premium plus, abschließbar bis zu einem Alter von fünf Jahren.
- Im Premium plus ab 20,55 € für den Vollschutz und ab 6,34 € für den OP-Schutz.
- Sie trägt den Fall, den Du nicht aus der Rücklage zahlen könntest.
- Versicherte gehen nach meiner Erfahrung früher zum Tierarzt. Bei einer Tierart, die Krankheit versteckt, ist das der eigentliche Vorteil.
- Neuaufnahme bis zu einem Alter von acht Jahren (mit Selbstbeteiligung), und nur gesunde Katzen: Das Fenster nutzt Du am besten früh.
Weiterlesen
- Kitten versichern: ab wann und worauf es ankommt
- FORL und was der Zahnbaustein zahlt
- Höchsteintrittsalter
- OP-Schutz oder Vollschutz
- Zur Produktseite: Katzenkrankenversicherung
- Zur Produktseite: Katzen-OP-Versicherung
Wenn Du wissen willst, was für Deine Katze sinnvoll ist: Sag mir Alter, Rasse und ob sie Freigang hat. Wenn OP-Schutz reicht, sage ich Dir das. Der ist ein Drittel so teuer.
Ediz ist Halter von zwei Europäisch Kurzhaar Katzen. Sie sind der Grund, warum er heute ausschließlich Tierkrankenversicherung vermittelt. Er kennt das Kleingedruckte bis ins kleinste Detail, auch das der Wettbewerber, und erkennt daran, wo ein Tarif Lücken hat. Mehr über petonova
Unsicher, was für Dein Tier gilt?
Buch Dir einen kostenlosen Beratungstermin oder schick mir eine Anfrage – ich sage Dir auch, wenn sich etwas nicht lohnt.